Domain seehecht.de kaufen?
Wir ziehen mit dem Projekt
seehecht.de um.
Sind Sie am Kauf der Domain
seehecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seehecht.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Sheba Portionsbeutel Multipack Delikatesse in Gelee Fisch Variation MSC 60 x 85gSHEBA® Portionsbeutel Multipack Delikatesse in Gelee Fisch Variation MSC 60 x 85gEine Variation feiner Stückchen umhüllt von zart schmelzendem Gelee. Tag für Tag ein kulinarischer Hochgenuss, den Ihre Katze lieben wird. SHEBA® Delikatesse in Gelee Fisch Variation ist in einem 60 x 85g Portionsbeutel Multipack erhältlich.- Hochwertiges Nassfutter, das Ihre Katze mit Nährstoffen versorgt.- Alleinfuttermittel für ausgewachsene Katzen.- Hergestellt mit Inhaltsstoffen für eine ausgewogene Ernährung.- Serviert in einem 85g Portionsbeutel.SHEBA® ist zur Freude aller Katzen seit über 30 Jahren Experte für Nassfutterrezepturen. Kulinarische Hochgenüsse für jeden Tag in einer Reihe von Geschmacksrichtungen und Texturen, die Ihre Katze kennt und liebt, hergestellt aus natürlichen und hochwertigen Zutaten: Die vielfältige Auswahl an hochwertigem Katzenfutter befriedigt selbst anspruchsvolle Katzen in ihrem Wunsch, täglich eine ganz besondere Mahlzeit zu genießen. Inverkehrbringer: Mars GmbH, Postfach 1280, 27281 Verden (Aller) Zusammensetzung: mit Lachs - Zusammensetzung: Fleisch und tierische Nebenerzeugnisse (38%, davon 94% natürlich*), Fisch und Fischnebenerzeugnisse (100% natürlich*, u.a. 4% Lachs), Mineralstoffe, Zucker. *natürliche Zutaten.mit Weißfisch - Zusammensetzung: Fleisch und tierische Nebenerzeugnisse (38%, davon 94% natürlich*), Fisch und Fischnebenerzeugnisse (100% natürlich*, u.a. 4% Weißfisch), Mineralstoffe, Zucker. *natürliche Zutaten.mit Thunfisch - Zusammensetzung: Fleisch und tierische Nebenerzeugnisse (38%, davon 94% natürlich*), Fisch und Fischnebenerzeugnisse (100% natürlich*, u.a. 4% Thunfisch), Mineralstoffe, Zucker. *natürliche Zutaten.mit Kabeljau - Zusammensetzung: Fleisch und tierische Nebenerzeugnisse (38%, davon 94% natürlich*), Fisch und Fischnebenerzeugnisse (100% natürlich*, u.a. 4% Kabeljau), Mineralstoffe, Zucker. *natürliche Zutaten.Analytische Bestandteile:Analytische Bestandteile (%): Protein: 7.7; Fettgehalt: 4.8; anorganischer Stoff: 1.7; Rohfaser: 0.30; Feuchtigkeit: 85.0. Brennwert: 63 kcal/85 g. Fütterungsempfehlung: Wir empfehlen eine Mischung aus SHEBA® Feuchtnahrung und einer Trockennahrung zu füttern. 3kg Körpergewicht: 2 Portionsbeutel + 10g Trockennahrung pro Tag. 4kg Körpergewicht: 2 Portionsbeutel + 20g Trockennahrung pro Tag. 5kg Körpergewicht: 3 Portionsbeutel + 15g Trockennahrung pro Tag.Nehmen Sie sich Zeit für die Fütterungsumstellung, passen Sie die Fütterungsmenge an und teilen Sie diese in mehrere Mahlzeiten, entsprechend den Bedürfnissen Ihres Tieres. Besuchen Sie unsere Webseite oder rufen Sie unsere Service-Hotline an. Stellen Sie frisches Trinkwasser bereit. Futter bitte bei Zimmertemperatur servieren.21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die Spiegelburg Angelspiel "Fang den Fisch!" - ab 4 Jahren - onesizeAngelspiel "Fang den Fisch!" - ab 4 Jahren von Die Spiegelburg - - Inhalt: 2 magnetische Angeln, 16 Fische in verschiedenen Größen, 1 Anleitung. - Material: Holz, Kunststoff, Metall - Betätigungsfeld: Feinmotorik, Konzentration - Altersempfehlung: ab 4 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
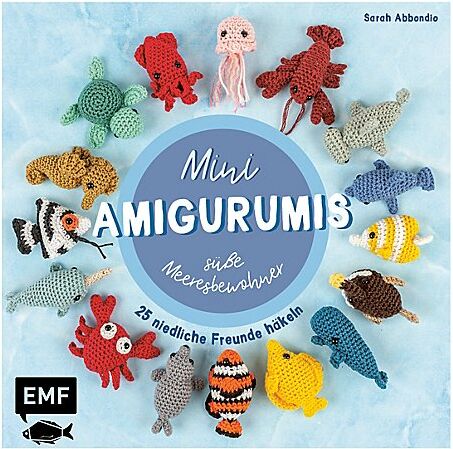
Buch "Mini Amigurumis – Süße Meeresbewohner"Mini Amigurumis – Süße Meeresbewohner. Buch mit 25 superniedlichen Mini-Meerestieren die schnell umgesetzt sind. Von der eleganten Qualle über das quirlige Seepferdchen bis hin zum majestätischen Narwal – die Tiere im Miniformat sind auch für Anfänger leicht nachzuarbeiten. Als perfektes Geschenk für Ihre Liebsten können die originellen Amigurumis an Schlüsselringen, Taschen, Schnullerketten uvm. befestigt werden. Buch mit 48 Seiten. Größe: 19,5 x 19,5 cm.Verlag: Edition Michael Fischer, Autorin: Sarah Abbondio10,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fang, Fang: Glänzende AussichtGlänzende Aussicht , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240203, Produktform: Leinen, Autoren: Fang, Fang, Übersetzung: Kahn-Ackermann, Michael, Seitenzahl/Blattzahl: 176, Themenüberschrift: FICTION / Literary, Keyword: Arbeiterklasse; Armut; Bestseller; Familie; Familienroman; Geschwister; Geschwisterbeziehung; Han-Fluss; Herkunft; Jangtse; Jangtsekiang; Klassismus; Milieu; Schweiz; Wuhan; Zensur, Fachschema: China / Roman, Erzählung, Fachkategorie: Belletristik: Themen, Stoffe, Motive, Region: Hubei Provinz, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 206, Breite: 130, Höhe: 21, Gewicht: 266, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.